To måder at bruge en rapport på
Når kunder bestiller en Premium-rapport, spørger jeg ofte, hvordan de forestiller sig at bruge den. Svarene falder i to grupper. Nogle vil sætte sig med rapporten alene, læse diagrammerne og selv beslutte, hvad der skal ændres. Andre vil have rapporten som udgangspunkt for en samtale, hvor tallene bliver gennemgået sammen med en rådgiver.
Begge veje er fornuftige, og ingen af dem er den rigtige for alle. Det afhænger af, hvor fortrolig du er med dit eget budget, hvor mange udgifter der skal vendes, og om du og din partner er enige om prioriteterne. Jeg har set begge udfald fungere godt og begge udfald køre skævt.
I denne artikel stiller jeg de to muligheder op mod hinanden: Premium-rapporten læst på egen hånd og rapporten sammen med økonomisk vejledning. Til sidst får du en anbefaling, du kan bruge som udgangspunkt, uanset hvor din familie står lige nu.
Rapporten alene: det får du
Premium-rapporten er en uddybende analyse af det budget, du har indtastet i beregneren. Den indeholder diagrammer over fordelingen mellem bolig, mad, transport, børn og opsparing, sammenligninger og konkrete forslag til besparelser. Du får det hele samlet, så du kan læse det i dit eget tempo, for eksempel en aften efter børnene er lagt i seng.
Fordelen er ro og frihed. Du kan stoppe op ved et diagram, tage et par dage til at tænke over et forslag og vende tilbage til det senere. Du bestemmer selv, hvilke råd du følger, og du behøver ikke forklare dine valg for nogen.
Det er også den billigste vej, fordi du kun betaler for selve rapporten. For mange familier med et overskueligt budget og en nogenlunde klar idé om, hvad der fylder, er det præcis nok.
Rapporten alene: det mangler
Svagheden ved at læse alene er, at rapporten svarer på det, du har indtastet, men ikke på det, du ikke har tænkt på. Hvis et tal er forkert eller en udgift er glemt, ser analysen pæn ud, men bygger på et skævt grundlag. Det sker oftere, end man tror, især med udgifter der kun kommer en gang om året.
Rapporten kan heller ikke stille dig modspørgsmål. Skriver den, at du kan spare på transport, men din bil er nødvendig for at nå arbejde, må du selv vurdere, hvad forslaget egentlig er værd. Det er ikke svært, men det kræver, at du tør tage stilling.
Endelig kan det være svært at omsætte forslag til handling uden en at tale med. Mange læser rapporten grundigt og lægger den derefter i en skuffe, fordi første skridt ikke blev tydeligt nok.
Rapport med vejledning: det får du
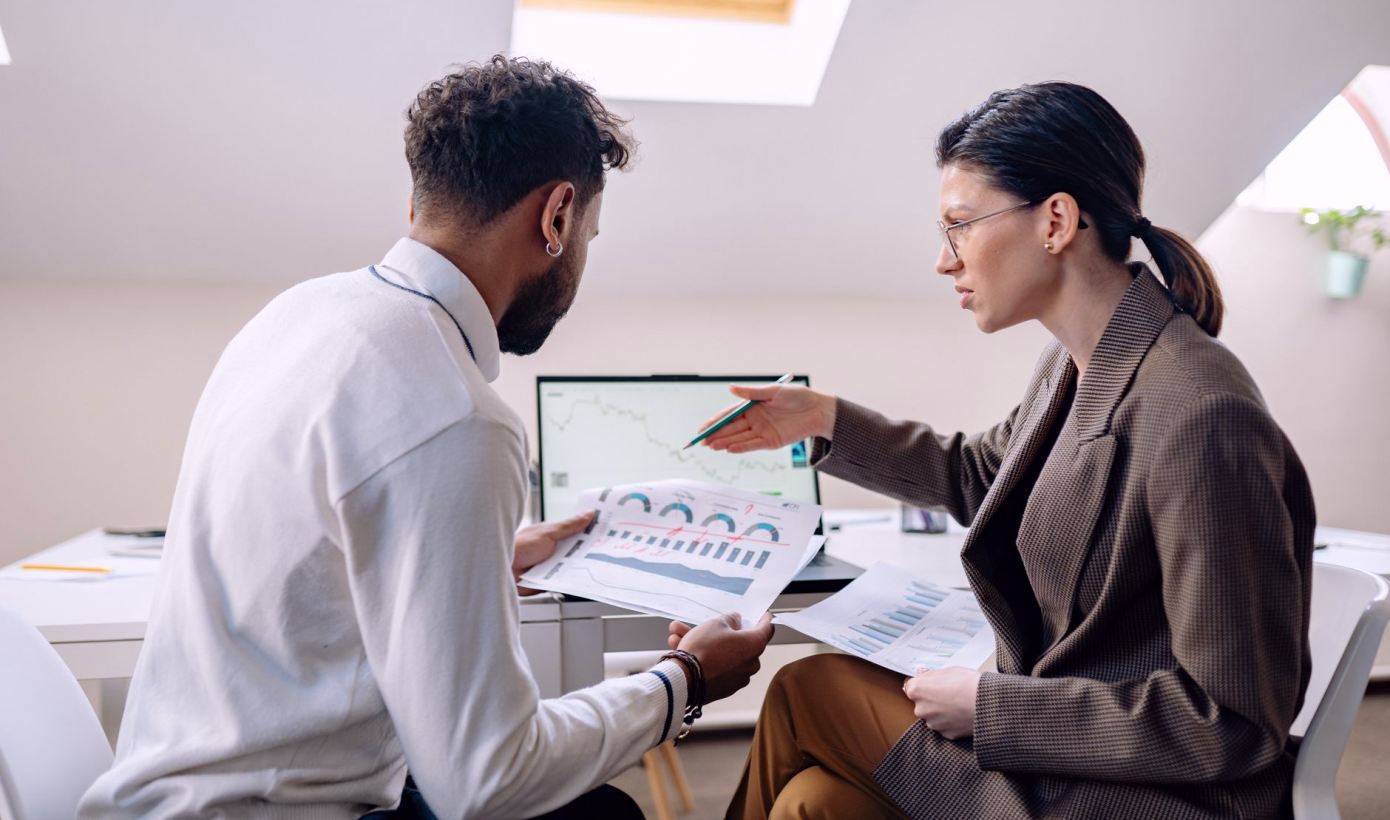
Den anden vej er at bruge rapporten som grundlag for en personlig gennemgang. Her kigger en rådgiver med på dit budget, stiller spørgsmål til tallene og hjælper dig med at prioritere, hvad der skal gøres først. Det kan handle om gældsafvikling, opsparing eller en ny fordeling af udgifter.
Det store plus er, at fejl og huller bliver fanget tidligt. Når en udgift mangler, eller et beløb ser mærkeligt ud, bliver det sagt højt og rettet, før du bygger planer på det. Samtalen gør desuden forslagene konkrete: i stedet for at spare på mad bliver det til et beløb pr. uge, du kan stå inde for.
Vejledning fungerer særligt godt, hvis du og din partner skal blive enige. En neutral tredjepart gør det lettere at tale om penge uden at det bliver en diskussion om, hvem der bruger mest.
Rapport med vejledning: det koster dig
Vejledning koster mere end rapporten alene, og det skal siges ligeud. Du betaler for både rapporten og for tiden med rådgiveren, og du skal finde et tidspunkt, hvor I kan tale sammen. Priser og vilkår finder du på prisssiden, så du kan regne efter, før du beslutter dig.
Der er også en mere stille omkostning: samtalen kan føles som en gennemgang af dine valg. Nogle oplever det som ubehageligt at lægge hele økonomien frem, selv for en rådgiver, der ikke dømmer. Hvis det holder dig tilbage, er det et fuldt gyldigt argument for at starte med rapporten alene.
Til gengæld sparer mange tid. Rådgiveren ved, hvor man typisk skal lede, og du undgår at bruge flere aftener på at finde ud af, hvad der er vigtigst i rapporten.
Min anbefaling
Min anbefaling er at starte med rapporten alene, hvis dit budget er overskueligt, og du føler dig nogenlunde sikker på dine tal. Læs den grundigt, vælg ét eller to forslag og følg dem i en måned. Kommer du i tvivl, kan du altid tage næste skridt og bestille en gennemgang bagefter.
Vælg rapport med vejledning fra start, hvis I er to om økonomien og er uenige om prioriteterne, hvis du har gæld, der fylder, eller hvis familiens situation har ændret sig, for eksempel med et nyt barn eller nyt job. Her er et fælles blik på tallene mere værd end flere diagrammer.
Uanset valg gælder det samme: rapporten er kun så god som de tal, du lægger ind. Tag dig tid til at finde kontoudtog frem, inden du udfylder beregneren, og husk de udgifter, der kun kommer et par gange om året.
Premium-rapporten og vejledningen er ikke modstridende valg, men to trin på samme vej. Rapporten giver dig overblikket, og samtalen giver dig hjælp til at handle på det. Start der, hvor du føler dig tryg, og tag det næste skridt, når du har brug for det. Har du spørgsmål til, hvad der passer til din familie, er du velkommen til at skrive til os via kontaktsiden, så hjælper jeg dig videre.